مالیات شرکت در ارمنستان ۲۰۲۶؛ نرخ مالیات و تعهدات شرکتها
ثبت شرکت در ارمنستان فقط به دریافت مدارک شرکت ختم نمیشود. از زمانی که شرکت وارد فعالیت اقتصادی میشود، موضوعاتی مثل انتخاب سیستم مالیاتی، ثبت درآمد و هزینهها، ارائه اظهارنامهها، پرداخت مالیات و نگهداری اسناد مالی اهمیت پیدا میکنند.
به همین دلیل یکی از سؤالات اصلی متقاضیان ایرانی این است که مالیات شرکت در ارمنستان چقدر است؟
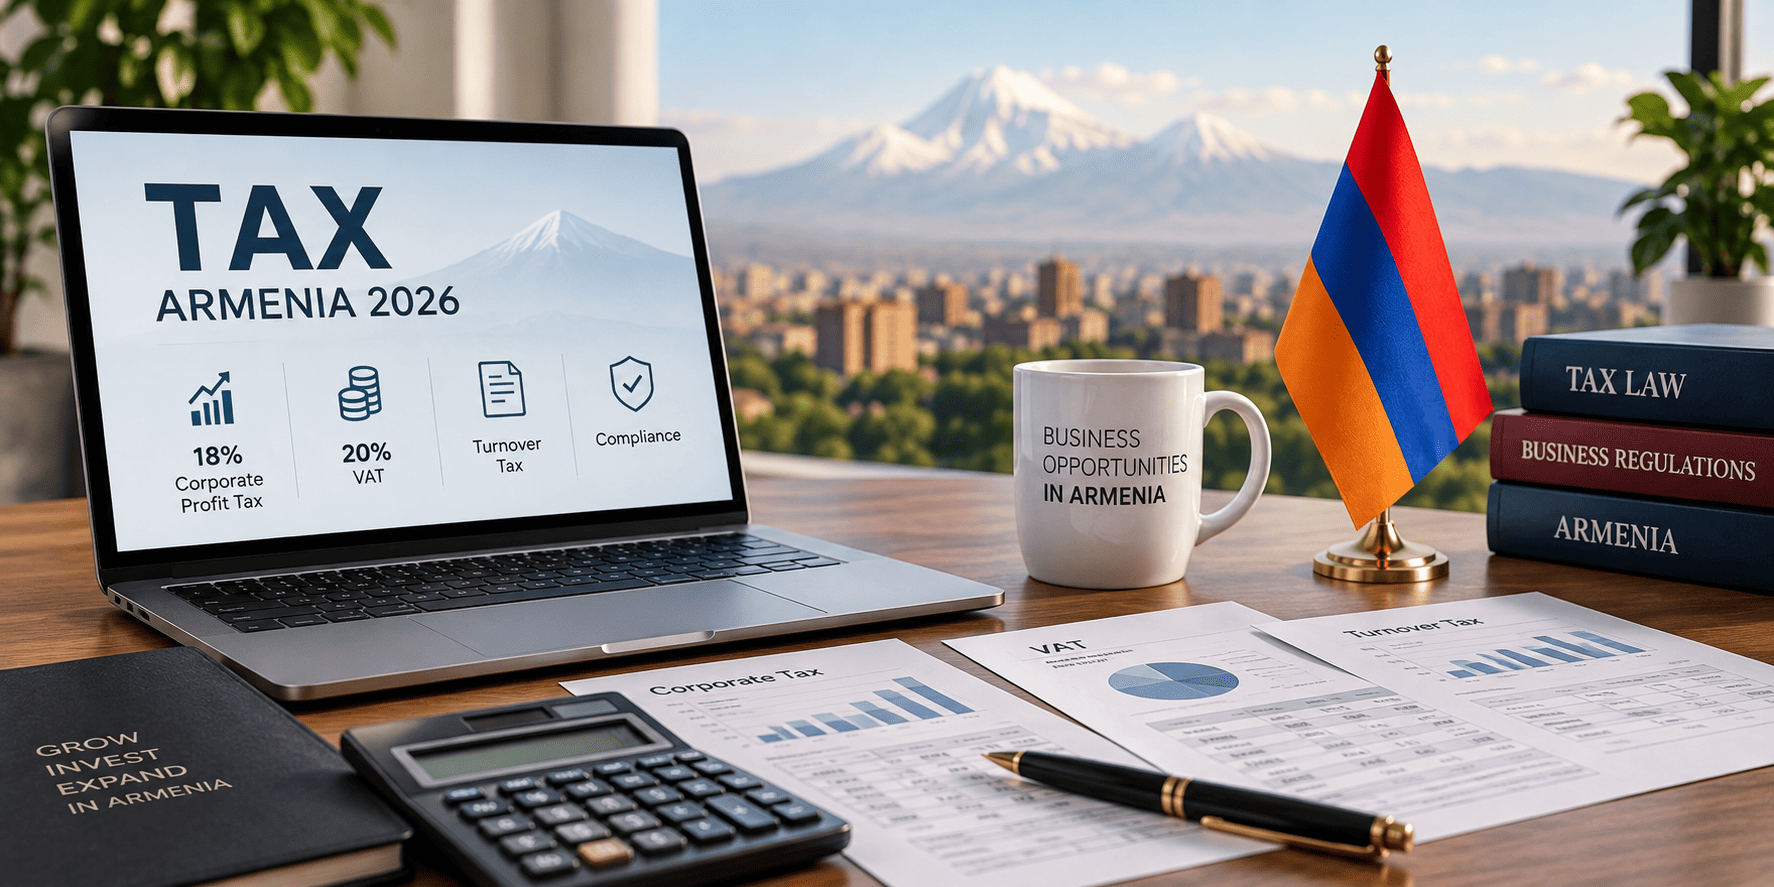
اگر بخواهیم خیلی کوتاه پاسخ بدهیم، در سیستم عمومی مالیاتی ارمنستان، نرخ مالیات بر سود شرکتها ۱۸ درصد است و نرخ استاندارد مالیات بر ارزش افزوده (VAT) نیز ۲۰ درصد تعیین شده است.
اما این به آن معنا نیست که هر شرکتی که در ارمنستان ثبت میشود، الزاماً باید ۱۸ درصد از کل درآمد خود را بهعنوان مالیات پرداخت کند.
تفاوت بین «درآمد»، «سود» و «گردش مالی» دقیقاً همان جایی است که بسیاری از متقاضیان دچار اشتباه میشوند.
در این راهنما مالیات شرکت در ارمنستان در سال ۲۰۲۶، مالیات بر سود، VAT، مالیات بر گردش مالی، شرایط شرکتهای کوچک، هزینههای قابل قبول و مهمترین تعهدات مالیاتی شرکتها را بررسی میکنیم.
مالیات شرکت در ارمنستان چقدر است؟
نظام مالیاتی ارمنستان یک نرخ واحد برای همه شرکتها و همه شرایط ندارد. شرکت ممکن است بسته به نوع فعالیت، میزان گردش مالی و شرایط قانونی خود در سیستم عمومی مالیاتی یا یکی از سیستمهای خاص مالیاتی قرار بگیرد.
در سیستم عمومی، شرکتها بهطور مشخص با مالیات بر سود و VAT سروکار دارند. در سیستم مالیات بر گردش مالی، Turnover Tax میتواند جایگزین VAT و/یا مالیات بر سود برای سازمانهای واجد شرایط شود. به همین دلیل قبل از اینکه بپرسیم «مالیات شرکت در ارمنستان چند درصد است؟» باید مشخص کنیم شرکت تحت کدام سیستم مالیاتی فعالیت میکند.
جدول نرخ مالیات شرکتها در ارمنستان ۲۰۲۶
برای اینکه تصویر اولیه روشنی داشته باشید:
| نوع مالیات | نرخ یا وضعیت عمومی |
|---|---|
| مالیات بر سود شرکت | ۱۸٪ |
| مالیات بر ارزش افزوده (VAT) | ۲۰٪ |
| VAT برخی معاملات مشمول نرخ صفر | ۰٪ |
| سقف گردش مالی برای سیستم Turnover Tax | ۱۱۵ میلیون درام |
| Turnover Tax فعالیت تجاری | نرخ پایه ۱۰٪ |
| Turnover Tax فعالیت تولیدی | نرخ پایه ۷٪ |
| Turnover Tax اجاره، بهره و رویالتی | ۱۰٪ |
| Turnover Tax برخی فعالیتهای High-Tech واجد شرایط | ۱٪ |
| Turnover Tax سایر فعالیتها | نرخ پایه ۱۰٪ |
نکته مهم این است که در برخی گروههای Turnover Tax، نرخ پایه تمام داستان نیست. قانون امکان کسر بخشی از هزینههای مستند را از مالیات محاسبهشده فراهم کرده و در عین حال کف مالیات مؤثر نیز تعیین شده است.
بنابراین مثلاً دیدن عبارت «Turnover Tax = ۱۰٪» به این معنا نیست که هر شرکت تجاری در تمام شرایط دقیقاً ۱۰ درصد گردش مالی خود را در نهایت پرداخت میکند.
مالیات بر سود شرکت در ارمنستان
یکی از اصلیترین مالیاتهایی که صاحبان شرکت باید بشناسند، Corporate Profit Tax یا مالیات بر سود است. نرخ عمومی مالیات بر سود برای شرکتهای مقیم ارمنستان در سیستم عمومی مالیاتی ۱۸ درصد است. نکته کلیدی همین واژه «سود» است. این مالیات اصولاً روی کل پولی که وارد حساب شرکت شده محاسبه نمیشود، بلکه مبنای آن پایه مالیاتی سود است که مطابق مقررات مالیاتی و پس از در نظر گرفتن درآمدها و هزینههای قابل قبول تعیین میشود.
یک مثال ساده
فرض کنید یک شرکت در طول سال:
۲۰ میلیون درام درآمد مشمول داشته باشد.
و در همان دوره:
۱۲ میلیون درام هزینه قابل قبول و مستند داشته باشد.
در یک مثال بسیار ساده و بدون در نظر گرفتن تعدیلات مالیاتی دیگر:
۲۰ میلیون – ۱۲ میلیون = ۸ میلیون درام
پایه سود مثال ما ۸ میلیون درام خواهد بود.
اگر نرخ ۱۸ درصد را صرفاً برای توضیح روی این عدد اعمال کنیم:
۸,۰۰۰,۰۰۰ × ۱۸٪ = ۱,۴۴۰,۰۰۰ درام
بنابراین در این مثال ساده، مالیات بر سود ۱.۴۴ میلیون درام میشود، نه ۱۸ درصد از کل ۲۰ میلیون درام درآمد.
البته محاسبه واقعی مالیات شرکت باید مطابق مقررات مربوط به درآمدها، هزینههای قابل قبول، معافیتها و تعدیلات مالیاتی انجام شود.
آیا همه شرکتهای ارمنستان ۱۸ درصد مالیات میدهند؟
خیر.
این یکی از مهمترین نکاتی است که باید در مورد سیستم مالیاتی ارمنستان بدانید. نرخ ۱۸ درصد مربوط به مالیات بر سود شرکت در سیستم عمومی مالیاتی است. برخی کسبوکارهای واجد شرایط میتوانند تحت سیستم Turnover Tax فعالیت کنند که شیوه محاسبه مالیات در آن متفاوت است.
همچنین برای برخی فعالیتها و رژیمهای خاص، مقررات متفاوتی وجود دارد. بنابراین صرف اینکه یک شرکت LLC در ارمنستان ثبت کردهاید به این معنی نیست که با نگاه کردن به عدد «۱۸٪» میتوانید مالیات نهایی شرکت را محاسبه کنید. ابتدا باید وضعیت مالیاتی شرکت مشخص شود. اگر هنوز درباره ساختار حقوقی شرکت تصمیم نگرفتهاید، مطالعه راهنمای انواع شرکت در ارمنستان میتواند قبل از شروع فرایند ثبت مفید باشد.
مالیات بر گردش مالی در ارمنستان چیست؟
یکی از موضوعات مهم برای شرکتهای کوچک و متوسط، Turnover Tax یا مالیات بر گردش مالی است. برخلاف مالیات بر سود که تمرکز آن بر پایه سود مشمول مالیات است، در این سیستم نقطه شروع محاسبه، گردش مالی حاصل از فعالیت شرکت است. طبق مقررات فعلی، یک سازمان تجاری مقیم که شرایط قانونی را داشته باشد و گردش مالی آن از حد تعیینشده عبور نکند، میتواند در این سیستم قرار گیرد.
سقف Turnover Tax در سال ۲۰۲۶
یکی از اعداد مهم:
۱۱۵ میلیون درام در سال
است.
اگر گردش مالی شرکت از سقف مقرر عبور کند، شرایط مالیاتی آن تغییر میکند و موضوع ورود به سیستم عمومی و VAT اهمیت پیدا میکند. بنابراین اگر کسبوکارتان در حال نزدیک شدن به این سقف است، بهتر است وضعیت مالیاتی را قبل از عبور از آن بررسی کنید.
نرخ مالیات بر گردش مالی در ارمنستان چقدر است؟
از سال ۲۰۲۵ ساختار Turnover Tax تغییر مهمی داشته و نرخها و نحوه کسر هزینهها اصلاح شدهاند. برخی نرخهای پایه مهم عبارتاند از:
فعالیت تجاری / خرید و فروش
۱۰ درصد
با این حال قانون اجازه میدهد بخشی از هزینههای واجد شرایط و مستند از مالیات محاسبهشده کسر شود. برای این گروه، پس از کسر مربوط، مالیات نمیتواند از ۱ درصد پایه گردش مالی مربوط کمتر شود.
فعالیت تولیدی
۷ درصد
برای تولید نیز سازوکار کسر هزینه وجود دارد و حداقل مالیات مؤثر طبق مقررات مربوط ۳ درصد تعیین شده است.
اجاره، بهره و رویالتی
۱۰ درصد
فعالیتهای High-Tech مشخصشده توسط دولت
۱ درصد
سایر فعالیتها
نرخ پایه ۱۰ درصد است و در موارد مشمول سازوکار کسر هزینه، کف مالیات مؤثر میتواند ۴.۵ درصد باشد. بنابراین هنگام مقایسه مالیات شرکت در ارمنستان، صرفاً نرخ اسمی را نگاه نکنید. نوع فعالیت و هزینههای مستند شرکت میتوانند در محاسبه نهایی اهمیت زیادی داشته باشند.
یک مثال از Turnover Tax
فرض کنیم یک شرکت تجاری در ارمنستان مشمول سیستم Turnover Tax است و در یک دوره:
۱۰ میلیون درام گردش مالی دارد.
نرخ پایه فعالیت تجاری ۱۰ درصد است.
بنابراین مالیات اولیه:
۱۰,۰۰۰,۰۰۰ × ۱۰٪ = ۱,۰۰۰,۰۰۰ درام
اما محاسبه اینجا الزاماً تمام نمیشود.
در فعالیت تجاری، بخشی از هزینههای واجد شرایط و مستند طبق فرمول قانونی از مالیات محاسبهشده کسر میشود؛ با این محدودیت که مالیات نهایی نمیتواند از کف مقرر پایینتر برود. به همین دلیل داشتن اسناد صحیح هزینهها میتواند در این سیستم اهمیت مستقیم داشته باشد.
تفاوت مالیات بر سود و مالیات بر گردش مالی چیست؟
این دو را نباید با هم اشتباه گرفت.
| موضوع | مالیات بر سود | مالیات بر گردش مالی |
|---|---|---|
| مبنای اصلی | سود مشمول مالیات | گردش مالی فعالیت |
| نرخ اصلی | ۱۸٪ | وابسته به نوع فعالیت |
| هزینهها | در تعیین سود مشمول اهمیت دارند | در برخی فعالیتها طبق فرمول قانونی موجب کاهش مالیات میشوند |
| سیستم | عمومی | خاص |
| مناسب بودن | بسته به شرایط شرکت | برای شرکتهای واجد شرایط تا سقف مقرر |
بنابراین ممکن است یک سیستم برای یک کسبوکار مناسب باشد و همان سیستم برای کسبوکاری دیگر انتخاب مناسبی نباشد.
مالیات بر ارزش افزوده در ارمنستان چقدر است؟
VAT یا مالیات بر ارزش افزوده در ارمنستان دارای نرخ استاندارد ۲۰ درصد است. در برخی معاملات نیز طبق قانون نرخ صفر اعمال میشود. یکی از نمونههای مهم، صادرات مشمول شرایط قانونی است که میتواند با نرخ صفر VAT مواجه شود. بنابراین اگر شرکتی در ارمنستان برای بازارهای خارجی فعالیت میکند، نباید صرفاً عدد ۲۰٪ را روی تمام معاملاتش اعمال کند؛ نوع معامله و محل عرضه کالا یا خدمت باید بررسی شود.
از چه زمانی شرکت مشمول VAT میشود؟
آستانه ۱۱۵ میلیون درام در این بخش هم اهمیت دارد. شرکتهایی که سیستم دیگری را انتخاب نکردهاند یا گردش مالی آنها از آستانه مقرر عبور میکند، ممکن است وارد وضعیت پرداخت VAT شوند. اگر شرکت در طول سال از سقف ۱۱۵ میلیون درام عبور کند، باید الزامات مربوط به VAT و ثبت وضعیت خود را رعایت کند. بنابراین برای شرکتهایی که سریع رشد میکنند، کنترل گردش مالی فقط موضوع حسابداری نیست؛ میتواند مستقیماً روی سیستم مالیاتی شرکت اثر بگذارد.
آیا صادرات از ارمنستان مشمول VAT است؟
در شرایط مقرر قانونی، برخی معاملات از جمله صادرات میتوانند مشمول نرخ صفر VAT شوند. نرخ صفر با «معافیت» الزاماً یک مفهوم نیست و آثار مالیاتی آنها میتواند متفاوت باشد. اگر شرکت شما در حوزه صادرات کالا یا ارائه خدمات بینالمللی فعالیت دارد، نحوه اعمال VAT باید بر اساس نوع معامله و اسناد آن بررسی شود. این موضوع مخصوصاً برای شرکتهایی که ارمنستان را بهعنوان پایگاه فعالیت بینالمللی انتخاب میکنند اهمیت دارد.
آیا شرکت تازهتأسیس هم باید مالیات بدهد؟
ثبت شرکت به خودی خود به این معنی نیست که شرکت از همان لحظه باید ۱۸ درصد از یک مبلغ فرضی مالیات پرداخت کند. مالیات به فعالیت، درآمد، سود، سیستم مالیاتی و سایر رویدادهای مشمول مالیات بستگی دارد. اما حتی یک شرکت تازهتأسیس باید وضعیت مالیاتی خود را از ابتدا جدی بگیرد.
یکی از اشتباهات رایج این است که فرد شرکت را ثبت میکند و تصور میکند چون هنوز فعالیت زیادی ندارد، نیازی به توجه به اظهارنامهها، اسناد حسابداری یا وضعیت مالیاتی ندارد. این تصور میتواند در آینده مشکل ایجاد کند. اگر هنوز در مرحله راهاندازی هستید، راهنمای مراحل ثبت شرکت در ارمنستان را نیز مطالعه کنید.
بعد از ثبت شرکت چه زمانی باید سیستم مالیاتی را انتخاب کرد؟
این بخش برای شرکتهای تازهتأسیس بسیار مهم است. برای قرار گرفتن در سیستم Turnover Tax، کسبوکار واجد شرایط باید اظهارنامه مربوط را ارائه کند. راهنمای خدمات دولتی ارمنستان اعلام میکند که برای شرکت تازه ثبتشده، اظهارنامه مربوط باید ظرف ۲۰ روز از ثبت کسبوکار ارائه شود.
همچنین برای ادامه استفاده از این سیستم در سالهای بعد، اظهارنامه سالانه تا ۲۰ فوریه اهمیت دارد. اگر سیستم مالیاتی دیگری انتخاب نشود، شرکت میتواند تحت سیستم عمومی قرار گیرد. بنابراین بهتر است تصمیم درباره سیستم مالیاتی را به چند ماه بعد از ثبت شرکت موکول نکنید.
مالیات حقوق کارکنان در ارمنستان چگونه است؟
اگر شرکت کارمند استخدام کند، فقط مالیات خود شرکت مطرح نیست. شرکت بهعنوان کارفرما با تعهداتی در زمینه حقوق کارکنان، مالیات بر درآمد و حسب مورد سایر پرداختهای قانونی مرتبط با کارکنان نیز مواجه میشود. این مبالغ را نباید با مالیات بر سود شرکت یکی دانست.
برای مثال، شرکتی ممکن است در یک دوره هنوز سود قابل توجهی نداشته باشد، اما چون کارمند دارد همچنان تعهدات مربوط به حقوق و گزارشهای کارکنان را داشته باشد. به همین دلیل هزینه استخدام نیروی انسانی باید هنگام بودجهبندی فعالیت شرکت در ارمنستان جداگانه محاسبه شود.
آیا LLC در ارمنستان مالیات کمتری دارد؟
نه لزوماً. این تصور که «LLC یعنی مالیات کمتر» دقیق نیست. LLC یک ساختار حقوقی شرکت است، در حالی که سیستم مالیاتی موضوع دیگری است. یک LLC بسته به شرایط میتواند تحت سیستم عمومی یا در صورت واجد شرایط بودن تحت یک سیستم خاص مالیاتی فعالیت کند. بنابراین ابتدا باید این دو سؤال را جدا کنیم:
چه نوع شرکتی ثبت کنیم؟
و
شرکت تحت چه سیستم مالیاتی فعالیت کند؟
اگر درباره سؤال اول ابهام دارید، مقاله انواع شرکت در ارمنستان را بخوانید.
جریمه مالیاتی شرکت در ارمنستان
عدم پرداخت مالیات تنها نوع تخلف احتمالی نیست. مواردی مانند:
- ارائه نکردن گزارشها در مهلت مقرر
- پرداخت دیرهنگام مالیات
- ثبت نادرست معاملات
- نداشتن اسناد لازم
- رعایت نکردن مقررات مربوط به صورتحساب
- رعایت نکردن الزامات مرتبط با VAT
- اشتباه در ثبت حقوق کارکنان
میتوانند برای شرکت مسئله ایجاد کنند. به همین دلیل بهتر است از همان شروع فعالیت، تقویم مالیاتی و حسابداری شرکت مشخص باشد.
چگونه سیستم مالیاتی مناسب شرکت را انتخاب کنیم؟
انتخاب سیستم مالیاتی را نباید فقط بر اساس «کمترین درصد مالیات» انجام داد. فرض کنید دو شرکت هر دو ۵۰ میلیون درام گردش مالی دارند. شرکت اول یک فعالیت تجاری با هزینه خرید کالای قابل توجه دارد. شرکت دوم یک شرکت خدماتی با هزینههای بسیار متفاوت است. با وجود گردش مالی یکسان، نتیجه مالیاتی این دو شرکت میتواند متفاوت باشد. بنابراین برای انتخاب سیستم باید حداقل این موارد بررسی شوند:
نوع فعالیت + گردش مالی پیشبینیشده + میزان هزینهها + اسناد هزینه + تعداد کارکنان + نوع مشتریان + معاملات داخلی یا بینالمللی
بعد از این بررسی است که میتوان درباره ساختار مالیاتی تصمیم منطقیتری گرفت.
جمعبندی؛ مالیات شرکت در ارمنستان در سال ۲۰۲۶
سیستم مالیاتی ارمنستان را نمیتوان با یک عدد خلاصه کرد. در سیستم عمومی، نرخ مالیات بر سود شرکتها ۱۸ درصد و نرخ استاندارد VAT برابر ۲۰ درصد است. در کنار آن، کسبوکارهای واجد شرایط با گردش مالی تا سقف قانونی میتوانند از سیستم Turnover Tax استفاده کنند که نرخ آن بر اساس نوع فعالیت متفاوت است.
در سال ۲۰۲۶، سقف مهم این سیستم ۱۱۵ میلیون درام است. نکته مهمتر اینکه مالیات فقط به نوع شرکت بستگی ندارد. نوع فعالیت، گردش مالی، هزینهها، کارکنان، VAT و نحوه انجام معاملات همگی میتوانند روی تعهدات مالیاتی تأثیر بگذارند. به همین دلیل بهتر است بررسی مالیاتی قبل از شروع فعالیت شرکت انجام شود، نه زمانی که اولین اظهارنامه یا بدهی مالیاتی ایجاد شده است.
ثبت شرکت و بررسی شرایط مالیاتی با ملاصدرا
در ملاصدرا فرایند ثبت شرکت را فقط به دریافت مدارک ثبتی محدود نمیکنیم. یکی از موضوعاتی که بهتر است قبل از راهاندازی کسبوکار مشخص شود، نوع فعالیت و تعهدات مالی و مالیاتی بعد از ثبت است. ممکن است دو متقاضی هر دو LLC ثبت کنند، اما به دلیل تفاوت در نوع فعالیت، میزان گردش مالی و مدل کسبوکار، شرایط مالیاتی کاملاً متفاوتی داشته باشند.
اگر قصد ثبت شرکت در ارمنستان را دارید، بهتر است قبل از شروع فرایند مشخص کنید چه ساختاری برای فعالیت شما مناسب است و بعد از ثبت با چه هزینهها و تعهداتی روبهرو خواهید شد. کارشناسان ملاصدرا میتوانند شرایط اولیه پرونده و مسیر ثبت شرکت شما را بررسی کنند تا با تصویر روشنتری وارد فرایند راهاندازی کسبوکار شوید.
سوالات متداول درباره مالیات شرکت در ارمنستان
نرخ عمومی مالیات بر سود شرکتهای مقیم در سیستم عمومی مالیاتی ارمنستان ۱۸ درصد است. این نرخ روی پایه سود مشمول مالیات اعمال میشود، نه لزوماً کل گردش مالی شرکت.
نرخ استاندارد VAT در ارمنستان ۲۰ درصد است. برخی معاملات طبق قانون میتوانند مشمول نرخ صفر باشند.
یکی از شروط اصلی استفاده از Turnover Tax این است که گردش مالی از سقف قانونی ۱۱۵ میلیون درام عبور نکند؛ البته شرایط دیگری نیز برای واجد شرایط بودن وجود دارد.
نرخ به نوع فعالیت بستگی دارد. در ساختار فعلی، نرخ پایه فعالیت تجاری ۱۰٪، تولید ۷٪، برخی درآمدهای اجاره، بهره و رویالتی ۱۰٪ و برخی فعالیتهای High-Tech واجد شرایط ۱٪ است. در بعضی فعالیتها امکان کسر هزینههای مستند طبق فرمول قانونی وجود دارد.
LLC بودن به تنهایی تعیینکننده سیستم مالیاتی نیست. اگر LLC در سیستم عمومی قرار داشته باشد، نرخ عمومی مالیات بر سود شرکت ۱۸٪ است؛ اما برخی LLCها در صورت داشتن شرایط قانونی میتوانند در سیستم Turnover Tax قرار بگیرند.
اگر شرکت درآمد و فعالیت مشمول مالیات نداشته باشد، وضعیت آن با شرکت فعال متفاوت است؛ اما ممکن است همچنان تعهدات حسابداری، گزارشدهی یا اداری داشته باشد.